Μια εναλλακτική οικονομική πρόταση κρίνεται τη στιγμή που λήγει μια υποχρέωση. Μπορεί να διαθέτει αποδοχή, τεχνική ασφάλεια και θετικές ετήσιες προβολές. Αν όμως το απαραίτητο μέσο πληρωμής δεν βρίσκεται στο σωστό ταμείο τη σωστή ημέρα, η συναλλαγή δεν ολοκληρώνεται.
Σειρά τριών άρθρων: Η ελπίδα χρειάζεται σχέδιο · Μέρος 3/3 · Πολίτες, KOIN και ψηφιακή δραχμή
Συγγραφέας: Georgios Mariotti (Γεώργιος Μαριόττι).
Σημείωμα της σειράς. Το τρίτο και τελευταίο μέρος της σειράς «Η ελπίδα χρειάζεται σχέδιο» συνδέει τη συλλογική οργάνωση και το KOIN με τις εξωτερικές υποχρεώσεις και το χωριστό σενάριο ψηφιακής δραχμής. Η συζήτηση συνεχίζει θεματικά το «DRX: η δύσκολη ιδέα μιας ανεξάρτητης δραχμής», χωρίς να θεωρεί ότι η εθελοντική χρήση token οδηγεί αυτομάτως σε νέο εθνικό νόμισμα.
Στην περίπτωση του KOIN, αυτό το πρόβλημα έχει δύο όψεις. Η πρώτη αφορά ένα εθελοντικό δίκτυο που συναλλάσσεται με μια οικονομία ευρώ. Η δεύτερη αφορά την πολύ ευρύτερη υπόθεση κρατικής νομισματικής μεταρρύθμισης. Η σύγχυση των δύο οδηγεί είτε σε υπερβολικές υποσχέσεις είτε σε απόρριψη δυνατοτήτων που θα μπορούσαν να εξεταστούν σε μικρότερη κλίμακα.
Το άρθρο διατυπώνει έναν πλήρη λογαριασμό για το πρώτο επίπεδο και ορίζει τι θα έπρεπε επιπλέον να εξεταστεί για το δεύτερο. Το ζητούμενο είναι περισσότερη πραγματική δυνατότητα επιλογής, με γνωστό κόστος, σαφείς ευθύνες και επαρκή μέσα πληρωμής.
1. Τέσσερις ισολογισμοί που δεν πρέπει να συγχέονται
Το νοικοκυριό χρειάζεται ευρώ για ορισμένες δαπάνες. Η επιχείρηση χρειάζεται ευρώ για φόρους, προμήθειες ή δάνεια. Μια υπηρεσία διακανονισμού μπορεί να κρατά δικά της κεφάλαια και χωριστά περιουσία πελατών. Η Ελλάδα, τέλος, έχει εξωτερικές συναλλαγές και διεθνή επενδυτική θέση. Κανένα από αυτά τα επίπεδα δεν ταυτίζεται με τα υπόλοιπα.
Φόρος που πληρώνεται από επιχείρηση στην ελληνική φορολογική διοίκηση είναι εκροή από το ταμείο της, αλλά όχι εξωτερική εκροή της χώρας. Αντιστρόφως, μια εξαγωγική είσπραξη μπορεί να βελτιώνει την ταμειακή θέση συγκεκριμένου εξαγωγέα χωρίς να γίνεται διαθέσιμη σε κάθε άλλο μέλος του δικτύου.
Το ευρώ δεν είναι ξένο νόμισμα για την Ελλάδα με τον τρόπο που είναι το δολάριο. Είναι το επίσημο νόμισμά της μέσα σε νομισματική ένωση. Για το δίκτυο KOIN, όμως, τα ευρώ είναι πόρος που δεν μπορεί να εκδώσει το ίδιο. Μια ιδιωτική δεξαμενή ευρώ δεν αποτελεί από μόνη της εθνικό συναλλαγματικό απόθεμα ή κεντρική τράπεζα.
Γι’ αυτό ο όρος «αυτονομία» χρειάζεται συγκεκριμένο αντικείμενο: ανεξαρτησία από έναν πάροχο πληρωμών, δυνατότητα εσωτερικής τιμολόγησης, μεγαλύτερη παραγωγική ανθεκτικότητα ή κρατική νομισματική αρμοδιότητα. Αυτοί οι στόχοι έχουν διαφορετικές προϋποθέσεις.
2. Η εξωτερική ισορροπία είναι σχέση εισοδήματος, δαπάνης και χρηματοδότησης
Η Τράπεζα της Ελλάδος ανακοίνωσε για το 2025 έλλειμμα τρεχουσών συναλλαγών 14,1 δισεκατομμυρίων ευρώ, μειωμένο κατά 2,8 δισεκατομμύρια έναντι του 2024. Χρησιμοποιούμε το ετήσιο στοιχείο της συγκεκριμένης ανακοίνωσης, όχι υπόθεση για το αποτέλεσμα του 2026. Τράπεζα της Ελλάδος, Δεκέμβριος 2025
Το ισοζύγιο περιλαμβάνει αγαθά, υπηρεσίες, πρωτογενή και δευτερογενή εισοδήματα. Σε συνεπείς εθνικολογιστικούς ορισμούς, το ισοζύγιο τρεχουσών συναλλαγών ισούται με την εθνική αποταμίευση μείον την επένδυση: CA = S − I. Είναι λογιστική ταυτότητα, όχι αυτόνομη εξήγηση αιτιότητας. ΔΝΤ, BPM6, κεφάλαιο 14
Ένα έλλειμμα που συνδέεται με παραγωγικές επενδύσεις έχει διαφορετικές μελλοντικές συνέπειες από έλλειμμα που χρηματοδοτεί κατανάλωση χωρίς αντίστοιχη αύξηση ικανότητας εξυπηρέτησης υποχρεώσεων. Η ανάλυση πρέπει να εξετάζει τη σύνθεση της δαπάνης και το είδος χρηματοδότησης, όχι μόνο το πρόσημο.
Δανεισμός, πώληση περιουσιακών στοιχείων και άμεσες επενδύσεις μπορούν να χρηματοδοτούν εξωτερικές ανάγκες, αλλά δημιουργούν διαφορετικές απαιτήσεις για τόκους, αποπληρωμές ή μελλοντικά εισοδήματα. Η δυνατότητα χρηματοδότησης δεν ισοδυναμεί με απουσία κόστους.
Η έκδοση KOIN δεν μεταβάλλει αυτομάτως αυτές τις σχέσεις. Θα τις επηρέαζε μόνο μέσω πραγματικής παραγωγής, εισαγωγών, εξαγωγών, δαπανών, αποταμίευσης ή χρηματοδότησης. Η νομισματική καινοτομία πρέπει να συνδεθεί με αυτούς τους διαύλους για να αποκτήσει μακροοικονομικό περιεχόμενο.
3. Πώς θα λειτουργούσε μια γέφυρα διακανονισμού
Έστω ελληνική επιχείρηση που οφείλει 100.000 ευρώ σε προμηθευτή μηχανήματος. Ένας εξαγωγέας έχει ήδη εισπράξει 100.000 ευρώ και επιθυμεί KOIN για συναλλαγές μέσα στο δίκτυο. Αν συμφωνήσουν τιμή 0,20 ευρώ ανά KOIN, η πρώτη επιχείρηση μεταβιβάζει 500.000 KOIN στον εξαγωγέα και τα ευρώ κατευθύνονται στην εξόφληση του προμηθευτή.
- Εισαγωγέας — Μεταβολή KOIN: −500.000 · Μεταβολή ταμείου ευρώ: Δεν κρατά ενδιάμεσο υπόλοιπο · Συμβατικό αποτέλεσμα: Εξοφλεί οφειλή 100.000 ευρώ.
- Εξαγωγέας — Μεταβολή KOIN: +500.000 · Μεταβολή ταμείου ευρώ: −100.000 · Συμβατικό αποτέλεσμα: Αποκτά μονάδες για εσωτερική χρήση.
- Εξωτερικός προμηθευτής — Μεταβολή KOIN: 0 · Μεταβολή ταμείου ευρώ: +100.000 · Συμβατικό αποτέλεσμα: Εισπράττει την απαίτησή του.
*Υποθετική συναλλαγή. Η τιμή αφορά αυτή την ανταλλαγή. Προμήθειες και τυχόν φορολογικές επιπτώσεις δεν περιλαμβάνονται στα ποσά του πίνακα.*
Η υπηρεσία που φέρνει σε επαφή τις δύο πλευρές μπορεί να ονομαστεί, για τις ανάγκες της μελέτης, ETSS. Στην απλή εκδοχή λειτουργεί ως πράκτορας αντιστοίχισης και διακανονισμού. Δεν εγγυάται ότι θα αγοράζει κάθε ποσότητα KOIN. Σε εκδοχή διαπραγμάτευσης για ίδιο λογαριασμό, αντίθετα, αναλαμβάνει απόθεμα, κίνδυνο τιμής και ανάγκη κεφαλαίου. Οι δύο λειτουργίες χρειάζονται διαφορετικό ισολογισμό.
Αν χρεώνεται προμήθεια 1.000 ευρώ, πρέπει να οριστεί ποιος την πληρώνει επιπλέον των 100.000 του προμηθευτή. Αν η προμήθεια εισπράττεται σε KOIN ενώ τα λειτουργικά έξοδα είναι σε ευρώ, δημιουργείται νέος περιορισμός μετατροπής. Το κόστος λειτουργίας δεν εξαφανίζεται επειδή ο διακανονισμός είναι ψηφιακός.
4. Η ισοτιμία της αγοράς και το δικαίωμα αποχώρησης
Ένας εξαγωγέας θα δεχθεί KOIN όταν η αναμενόμενη χρησιμότητά τους καλύπτει το κόστος ευκαιρίας παραίτησης από ευρώ. Έχει δικές του φορολογικές υποχρεώσεις, εισαγωγές και ανάγκη αποθέματος. Η προσφορά ευρώ στο δίκτυο δεν ισούται με το σύνολο των εξαγωγικών εσόδων της χώρας.
Αν αυξηθεί η ζήτηση ευρώ χωρίς ανάλογη προσφορά, μπορεί να υποχωρήσει η τιμή KOIN σε ευρώ, να διευρυνθεί το περιθώριο αγοράς-πώλησης ή να μείνουν εντολές ανεκτέλεστες. Ένα ταμείο που υπόσχεται σταθερή τιμή αναλαμβάνει διαφορετική υποχρέωση από έναν τόπο ελεύθερης διαπραγμάτευσης.
Η δυνατότητα να σταματήσει κάποιος τη χρήση του συστήματος είναι δικαίωμα συμμετοχής. Η δυνατότητα να πουλήσει άμεσα όλο το υπόλοιπο στην επιθυμητή τιμή είναι ιδιότητα αγοράς που δεν μπορεί να θεωρηθεί δεδομένη. Αν υποσχεθούμε το δεύτερο ως μέρος του πρώτου, δημιουργούμε σιωπηρή εγγύηση που χρειάζεται χρηματοδότηση.
Ένας ανακοινωμένος κανόνας διακοπής πράξεων όταν δεν υπάρχουν διαθέσιμα είναι προτιμότερος από μια μη χρηματοδοτημένη υπόσχεση. Δεν προστατεύει, όμως, τον χρήστη από μεταβολή αξίας. Αυτή η διαφορά πρέπει να είναι κατανοητή πριν από τη συμμετοχή.
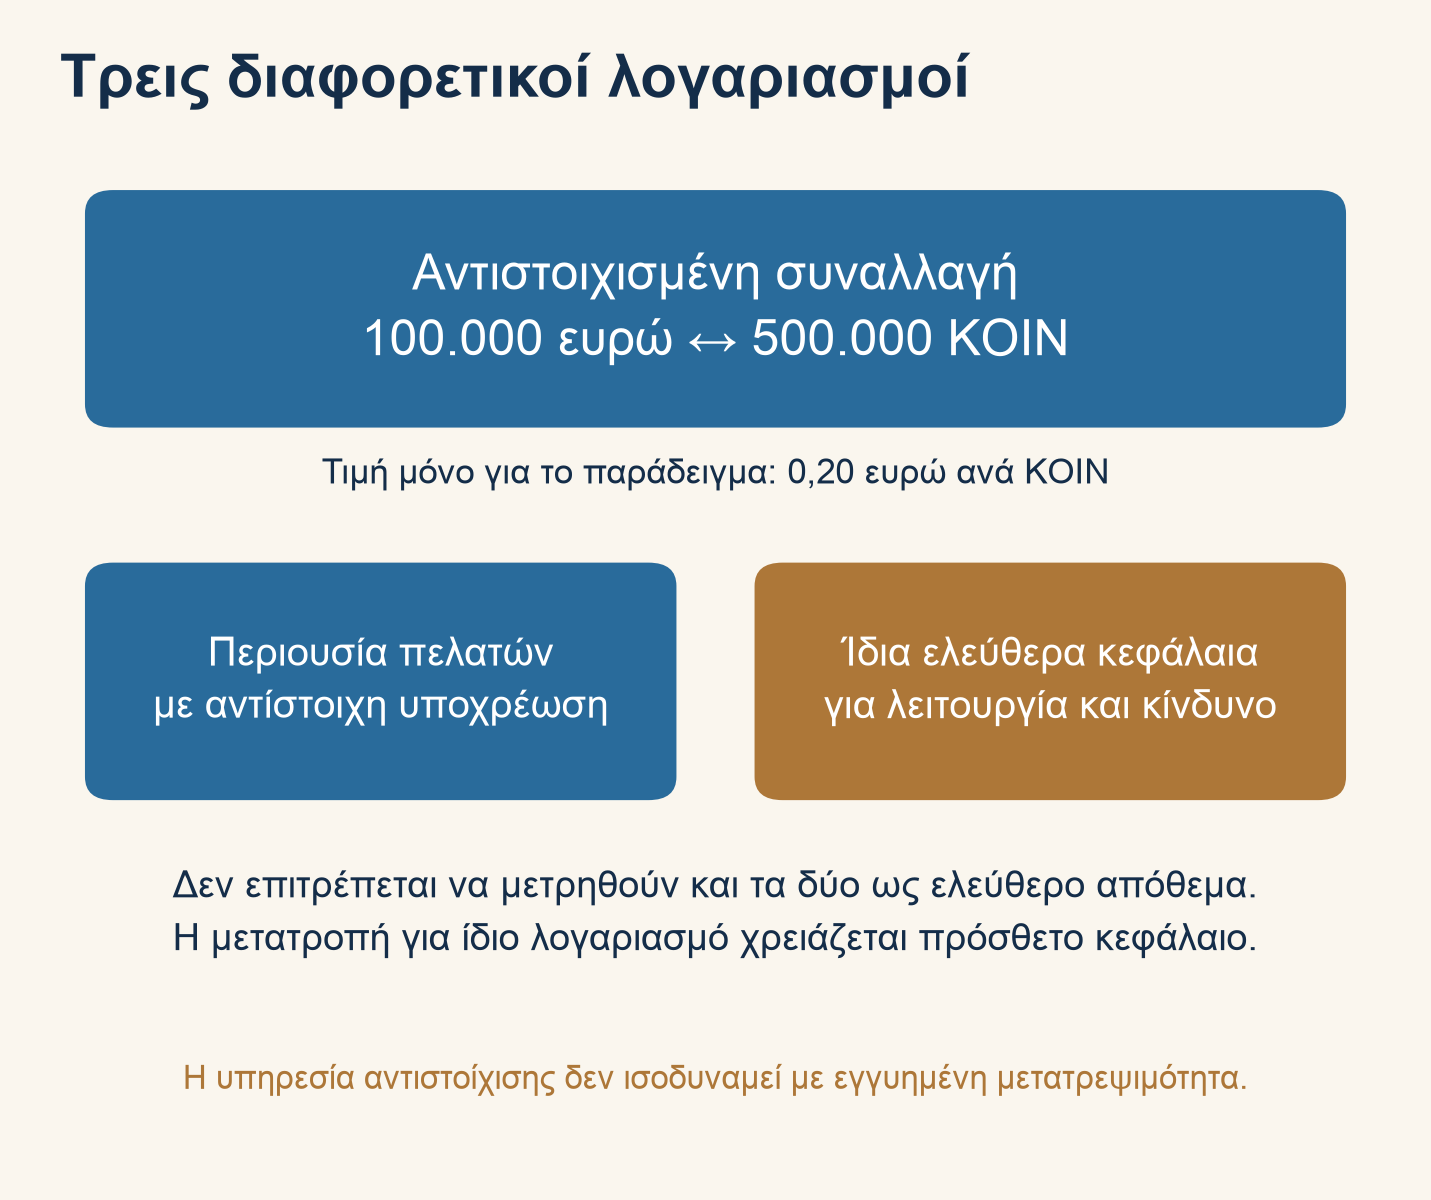
*Το αντιστοιχισμένο εμπόριο, η περιουσία πελατών και η διαπραγμάτευση για ίδιο λογαριασμό απαιτούν χωριστή αποτύπωση.*
5. Το πλήρες μηνιαίο υπόδειγμα
Αντί για μια ομαλή δεκαετή καμπύλη υιοθέτησης, εξετάζουμε δώδεκα μήνες συγκεκριμένων εισπράξεων και λήξεων. Όλα τα ποσά είναι υποθετικά, σε εκατομμύρια ευρώ. Δεν αποτελούν εκτίμηση ελληνικών επιχειρήσεων ή διαθέσιμης χρηματοδότησης.
Η περίμετρος είναι ένα δίκτυο συμμετεχόντων. Οι υποχρεώσεις του προς κράτος, τράπεζες και εξωτερικούς προμηθευτές εμφανίζονται ως εκροές από το δίκτυο, χωρίς να χαρακτηρίζονται όλες εξωτερικές εκροές της Ελλάδας. Το ενοποιημένο ταμειακό αποτέλεσμα χρησιμοποιείται ως αναλυτικό άθροισμα. Η μεταφορά διαθέσιμων μεταξύ μελών δεν θεωρείται νομικά ή επιχειρησιακά αυτόματη.
Υποθέτουμε 31 εκατομμύρια αρχικής ελεύθερης ρευστότητας, χωρίς αντίστοιχη άμεση υποχρέωση προς πελάτες. Η ύπαρξη και χρηματοδότηση αυτού του ποσού είναι προϋπόθεση του σεναρίου. Οι ετήσιες εμπορικές εισπράξεις ευρώ είναι 150 εκατομμύρια, με εποχικότητα. Οι δημόσιες πληρωμές προς μέλη είναι 1 εκατομμύριο τον μήνα. Οι εισαγωγές κοστίζουν 10, οι φόροι και εισφορές 2, τα λειτουργικά έξοδα 0,3 και οι τόκοι 0,1 κάθε μήνα. Η απόσβεση κεφαλαίου υφιστάμενου δανεισμού είναι 1,7 στο τέλος κάθε τριμήνου. Δεν προβλέπεται νέος δανεισμός.
Ο μηνιαίος κανόνας είναι:
Rₜ = Rₜ₋₁ + Eₜ + Gₜ − Mₜ − Tₜ − Cₜ − Jₜ − Aₜ.
Το E είναι οι εμπορικές εισπράξεις ευρώ, G οι δημόσιες εισροές, M οι πληρωμές εισαγωγών, T οι φόροι και εισφορές, C τα λειτουργικά έξοδα, J οι τόκοι και A η αποπληρωμή κεφαλαίου. Το R είναι ελεύθερο ταμείο ευρώ, όχι αγοραία αξία KOIN. Η εξυπηρέτηση κεφαλαίου μειώνει το ταμείο και τη δανειακή υποχρέωση· δεν είναι το ίδιο με λειτουργική δαπάνη ή τόκο.
Μηνιαία λογιστική καταγραφή — ποσά σε εκατομμύρια ευρώ.
- Ιανουάριος — E 5 · G 1 · εκροές 12,4 · R 24,6.
- Φεβρουάριος — E 5 · G 1 · εκροές 12,4 · R 18,2.
- Μάρτιος — E 6 · G 1 · εκροές 14,1 · R 11,1.
- Απρίλιος — E 7 · G 1 · εκροές 12,4 · R 6,7.
- Μάιος — E 10 · G 1 · εκροές 12,4 · R 5,3.
- Ιούνιος — E 16 · G 1 · εκροές 14,1 · R 8,2.
- Ιούλιος — E 23 · G 1 · εκροές 12,4 · R 19,8.
- Αύγουστος — E 25 · G 1 · εκροές 12,4 · R 33,4.
- Σεπτέμβριος — E 20 · G 1 · εκροές 14,1 · R 40,3.
- Οκτώβριος — E 14 · G 1 · εκροές 12,4 · R 42,9.
- Νοέμβριος — E 11 · G 1 · εκροές 12,4 · R 42,5.
- Δεκέμβριος — E 8 · G 1 · εκροές 14,1 · R 37,4.
- Ετήσιο σύνολο — E 150 · G 12 · εκροές 155,6 · Καθαρή ροή +6,4.
*Τα 155,6 εκατομμύρια εκροών αναλύονται σε εισαγωγές 120, φόρους/εισφορές 24, λειτουργία 3,6, τόκους 1,2 και αποπληρωμή κεφαλαίου 6,8.*
Το υψηλότερο ετήσιο ταμείο δεν αποδεικνύει ότι η αρχική ρευστότητα ήταν άνετη. Το χαμηλότερο μηνιαίο υπόλοιπο είναι 5,3 εκατομμύρια. Αν η αρχική διαθέσιμη ρευστότητα ήταν 20 αντί για 31, το ετήσιο τέλος θα παρέμενε θετικό, στα 26,4, αλλά το ταμείο θα γινόταν αρνητικό τον Απρίλιο. Οι μεταγενέστερες εισπράξεις δεν εξοφλούν εγκαίρως μια ήδη ληξιπρόθεσμη υποχρέωση.
6. Πόση αρχική ρευστότητα απαιτεί το ίδιο το πρόγραμμα πληρωμών;
Αν Fₜ είναι η καθαρή μηνιαία ροή πριν από χρηματοδότηση, η ελάχιστη αρχική ρευστότητα για μη αρνητικό τέλος κάθε μήνα είναι:
R₀,min = max[0, −minₜ(Σ Fₛ για s από 1 έως t)].
Στο παράδειγμα, η μεγαλύτερη σωρευτική απορρόφηση είναι 25,7 εκατομμύρια. Αν επιλέξουμε πρόσθετο ελάχιστο υπόλοιπο ασφαλείας 5 εκατομμυρίων, η απαιτούμενη αρχική ρευστότητα γίνεται 30,7. Το όριο των 5 είναι επιλογή της άσκησης, όχι κανονιστικός κανόνας ή εμπειρικά τεκμηριωμένη επάρκεια.
Η μηνιαία ανάλυση εξακολουθεί να είναι ανεπαρκής για καθημερινό διακανονισμό. Μπορεί να κρύβει ενδομηνιαίες λήξεις και ασυμφωνία διαθέσιμων μεταξύ επιχειρήσεων. Η επόμενη βαθμίδα χρειάζεται ημερήσιο ημερολόγιο ανά νομικό πρόσωπο, λογαριασμό, νόμισμα και αντισυμβαλλόμενο.
Οι αρχές CPMI-IOSCO για υποδομές χρηματοπιστωτικών αγορών διακρίνουν τη διαχείριση ρευστότητας, την οριστικότητα διακανονισμού και την προστασία περιουσίας. Χρησιμοποιούνται εδώ ως αναφορά σχεδιαστικής πειθαρχίας· δεν υπονοείται ότι το υποθετικό δίκτυο υπάγεται αυτομάτως σε κάθε σχετικό πρότυπο. BIS/IOSCO, PFMI, ιδίως αρχές 7, 8 και 16
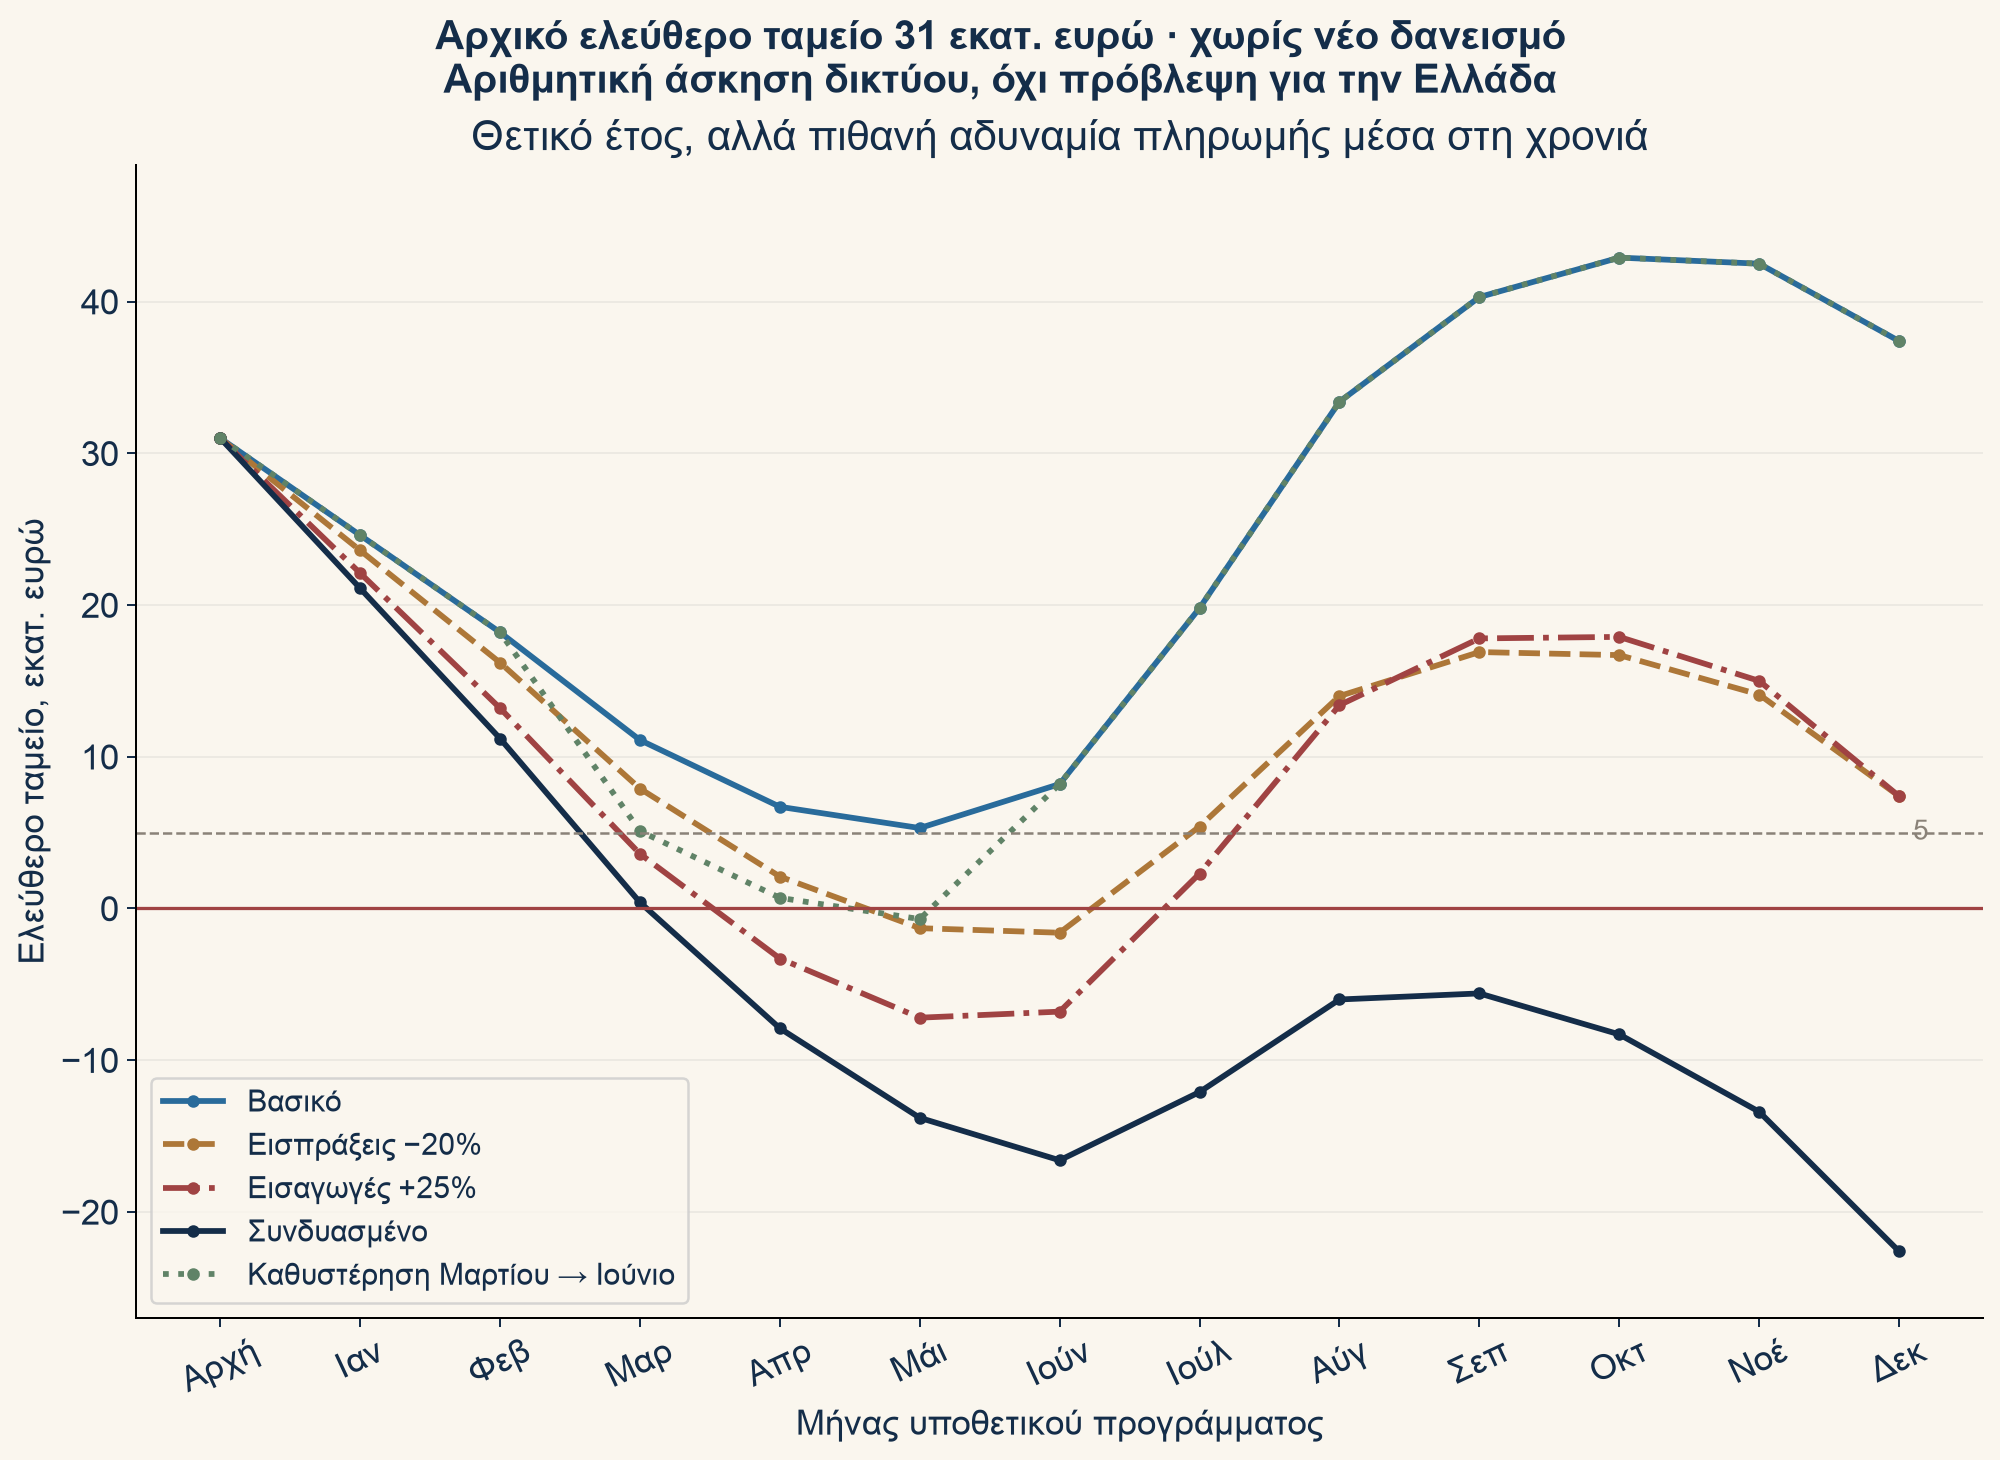
*Σταθερές υποθέσεις πληρωμών, διαφορετικά σοκ. Αρνητικό υπολογιστικό ταμείο σημαίνει μη εκτελέσιμη πληρωμή χωρίς πρόσθετη χρηματοδότηση.*
7. Ίδιο ετήσιο τέλος, διαφορετική αποτυχία μέσα στη χρονιά
Εφαρμόζουμε τέσσερις αλλαγές στο ίδιο πρόγραμμα, κρατώντας αρχικό R = 31 εκατομμύρια. Τα υπόλοιπα στοιχεία μένουν σταθερά ώστε να απομονώνεται κάθε μηχανισμός.
- Βασικό — Ετήσιες εισροές: 162 · Ετήσιες εκροές: 155,6 · Ταμείο Δεκεμβρίου: 37,4 · Ελάχιστο μηνιαίο ταμείο: 5,3.
- Εμπορικές εισπράξεις −20% — Ετήσιες εισροές: 132 · Ετήσιες εκροές: 155,6 · Ταμείο Δεκεμβρίου: 7,4 · Ελάχιστο μηνιαίο ταμείο: −1,6.
- Εισαγωγές +25% — Ετήσιες εισροές: 162 · Ετήσιες εκροές: 185,6 · Ταμείο Δεκεμβρίου: 7,4 · Ελάχιστο μηνιαίο ταμείο: −7,2.
- Και τα δύο σοκ — Ετήσιες εισροές: 132 · Ετήσιες εκροές: 185,6 · Ταμείο Δεκεμβρίου: −22,6 · Ελάχιστο μηνιαίο ταμείο: −22,6.
- Είσπραξη Μαρτίου τον Ιούνιο — Ετήσιες εισροές: 162 · Ετήσιες εκροές: 155,6 · Ταμείο Δεκεμβρίου: 37,4 · Ελάχιστο μηνιαίο ταμείο: −0,7.
Η μείωση εισπράξεων και η αύξηση εισαγωγών έχουν την ίδια ετήσια καθαρή επίπτωση, αλλά διαφορετική ενδοετήσια κατανομή. Το πρώτο σενάριο γίνεται αρνητικό τον Μάιο, το δεύτερο ήδη τον Απρίλιο. Μια απλή σύγκριση ετήσιων ποσοστών κάλυψης θα έχανε αυτή τη διαφορά.
Στο συνδυασμένο σοκ απαιτούνται τουλάχιστον 22,6 επιπλέον εκατομμύρια για να μην καταλήξει αρνητικό το ταμείο, πριν από κόστος πρόσθετης χρηματοδότησης. Η διατήρηση του ορίου ασφαλείας των 5 απαιτεί μεγαλύτερο ποσό. Δεν αρκεί να αναφερθεί μια θεωρητική πιστωτική γραμμή· πρέπει να είναι δεσμευμένη, διαθέσιμη και αποπληρώσιμη.
Η τελευταία γραμμή είναι ιδιαίτερα αποκαλυπτική. Αν τα 6 εκατομμύρια εμπορικής είσπραξης του Μαρτίου καταβληθούν τον Ιούνιο, η ετήσια εικόνα δεν αλλάζει, αλλά τον Μάιο εμφανίζεται έλλειμμα 0,7. Η πιστοληπτική ικανότητα, ο διακανονισμός και η είσπραξη απαιτήσεων είναι μέρος της οικονομικής αρχιτεκτονικής, όχι διοικητική υποσημείωση.
Το μοντέλο δεν θεωρεί ότι η χρήση KOIN προκαλεί τις υποθετικές εισπράξεις E. Για να συνδεθούν, απαιτείται ξεχωριστό υπόδειγμα παραγωγής, ζήτησης, τιμών και υιοθέτησης. Χωρίς αυτό, μια δεκαετής προβολή θα ήταν επιλογή αριθμών, όχι τεκμηριωμένη αναπτυξιακή πρόβλεψη.
8. Η φερεγγυότητα δεν εξαντλείται στο απόθεμα ευρώ
Ένας φορέας μπορεί να έχει επαρκή μετρητά σήμερα και μη βιώσιμες μελλοντικές υποχρεώσεις. Μπορεί επίσης να διαθέτει θετική οικονομική καθαρή θέση αλλά ανεπαρκή άμεση ρευστότητα. Τα δύο προβλήματα χρειάζονται διαφορετική θεραπεία.
Η φερεγγυότητα απαιτεί αποτίμηση στοιχείων ενεργητικού, αναμενόμενων καθαρών λειτουργικών ροών και συμβατικών υποχρεώσεων, με κατάλληλες παραδοχές κινδύνου. Η αποτίμηση KOIN με την τελευταία μικρή συναλλαγή μπορεί να υπερεκτιμά την αξία ρευστοποίησης μεγάλου χαρτοφυλακίου. Μια ενδεχόμενη υποτίμηση μπορεί να συμπίπτει με την περίοδο που όλοι χρειάζονται ευρώ.
Για τον ETSS ως διαπραγματευτή, χρειάζονται όρια ανοικτής θέσης, συντηρητική αποτίμηση, έκθεση ανά αντισυμβαλλόμενο και κεφάλαιο που πραγματικά απορροφά ζημιές. Για τον ETSS ως πράκτορα, ο κίνδυνος μπορεί να περιορίζεται με προχρηματοδότηση και αντιστοιχισμένη εκτέλεση, αλλά παραμένουν λειτουργικός κίνδυνος, τραπεζική εξάρτηση και ενδεχόμενη αποτυχία ενός σκέλους διακανονισμού.
Η ατομική έκθεση των μελών πρέπει να παραμένει ορατή. Θετικό ενοποιημένο ταμείο δεν προστατεύει την επιχείρηση που δεν έχει νόμιμο δικαίωμα να χρησιμοποιήσει τα διαθέσιμα μιας άλλης. Μια τέτοια μεταφορά θα ήταν δάνειο, εισφορά ή άλλη σύμβαση, με αντίστοιχο κίνδυνο και κόστος.
9. Τα διαθέσιμα πελατών δεν είναι κεφάλαιο κάλυψης ζημιών
Ένα υπόλοιπο ευρώ που κρατείται για λογαριασμό πελάτη συνοδεύεται από αντίστοιχη υποχρέωση. Αν χρησιμοποιηθεί για να καλύψει ζημιά του διαχειριστή, η ρευστότητα έχει αποκτηθεί εις βάρος του πελάτη. Η ένδειξη ενός μεγάλου συνολικού λογαριασμού δεν αποδεικνύει ύπαρξη ελεύθερου αποθέματος.
Το άρθρο 70 MiCA περιλαμβάνει κανόνες προστασίας περιουσίας και χρημάτων πελατών για τους παρόχους που εμπίπτουν στο πεδίο του. Η ESMA έχει διευκρινίσει επιπλέον συγκεκριμένα ζητήματα φύλαξης χρημάτων μέσω μη τραπεζικών παρόχων. Η εφαρμογή σε έναν ETSS εξαρτάται από τις υπηρεσίες και τη νομική του μορφή. ESMA, Q&A 2949, απάντηση 6 Οκτωβρίου 2026
Η άδεια για υπηρεσίες crypto δεν πρέπει επίσης να αντιμετωπίζεται ως γενική άδεια για κάθε πληρωμή, πίστωση ή αποδοχή καταθέσεων. Αν προβλέπονται μεταφορές χρημάτων ή άλλες χρηματοπιστωτικές λειτουργίες, χρειάζεται διακριτός έλεγχος του αντίστοιχου δικαίου και των επιτρεπόμενων συνεργασιών. MiCA, ιδίως άρθρα 59 και 70
10. Τι αλλάζει στην κρατική κλίμακα
Η νομισματική πολιτική των κρατών του ευρώ αποτελεί αποκλειστική αρμοδιότητα της Ένωσης κατά το άρθρο 3 παράγραφος 1 στοιχείο γ΄ ΣΛΕΕ. Το άρθρο 128 ρυθμίζει την έκδοση τραπεζογραμματίων ευρώ. Μια επίσημη αντικατάσταση του νομίσματος δεν μπορεί να παρουσιαστεί ως απλή διοικητική αναβάθμιση ιδιωτικού token. ΣΛΕΕ, άρθρο 3, ΣΛΕΕ, άρθρο 128
Η αποδοχή KOIN για εξόφληση δημόσιας υποχρέωσης θα απαιτούσε συγκεκριμένη νομοθετική βάση, κανόνα αποτίμησης, δημοσιονομική αποτύπωση και εξέταση συμβατότητας με το ενωσιακό πλαίσιο. Αν το κράτος δεσμευόταν να δέχεται μονάδες έναντι μελλοντικών φόρων, θα προσέθετε χαρακτηριστικό που απουσιάζει από το βασικό μοντέλο: φορολογική αποδοχή με πραγματική δημοσιονομική συνέπεια.
Η υποχρεωτική απόδοση εξαγωγικών εισπράξεων σε έναν φορέα θα ήταν επίσης διαφορετικό καθεστώς από την εθελοντική αντιστοίχιση. Θα έθιγε δικαιώματα και την ελευθερία κίνησης κεφαλαίων, με τις σχετικές νόμιμες προϋποθέσεις και εξαιρέσεις. Δεν μπορεί να θεωρείται άνευ κόστους τεχνική λύση. Ευρωπαϊκή Επιτροπή, ελεύθερη κίνηση κεφαλαίων και άρθρο 63 ΣΛΕΕ
Η σύνδεση με το DRX γίνεται ουσιαστική ακριβώς εδώ. Η δημόσια τεκμηρίωσή του διαχωρίζει έρευνα χωρίς πραγματική αξία, ενδεχόμενη εθελοντική συμπληρωματική χρήση και πλήρη νομισματική κυριαρχία. Η τρίτη περίπτωση απαιτεί διαφορετική θεσμική απόφαση και αντιμετώπιση τραπεζών, συμβάσεων και χρέους· δεν προκύπτει από την πρώτη με τεχνική αναβάθμιση. DRX, νομικό πλαίσιο και διακυβέρνηση
Για τη δική μας έρευνα, αυτό σημαίνει δύο εναλλακτικές διαδρομές, όχι υποχρεωτικά διαδοχικές φάσεις. Στη μία, το KOIN παραμένει προαιρετικό συμπληρωματικό μέσο μέσα στην οικονομία ευρώ. Στην άλλη, εξετάζεται αυτοτελώς μια εθνική μονάδα όπως το ψηφιακό ΔΡΑΧ, με χωριστή πολιτική και νομική θεμελίωση. Επιτυχία του πρώτου πειράματος δεν αποδεικνύει εφικτότητα του δεύτερου. Αποτυχία του δεύτερου δεν αποκλείει χρήσιμη γνώση ή συνεργασία στο πρώτο.
Αν υποθέσουμε τρίτη περίπτωση, συνύπαρξη KOIN, ψηφιακού ΔΡΑΧ και ευρώ, χρειαζόμαστε τρία διαφορετικά καθολικά. Οι μονάδες δεν αθροίζονται ως ομοειδή ποσά. Αποτιμώνται σε κοινό νόμισμα μόνο με δηλωμένες τιμές, ημερομηνία και διαθεσιμότητα αγοράς. Το ίδιο εισπρακτέο ποσό ευρώ δεν μπορεί να εμφανιστεί ως πλήρες διαθέσιμο για δύο διαφορετικές υποχρεώσεις.
Σε δικό μας αριθμητικό παράδειγμα, έστω εκτελέσιμες τιμές 0,20 ευρώ ανά KOIN και 0,50 ευρώ ανά ψηφιακό ΔΡΑΧ. Η συνεπής διασταυρούμενη αναλογία πριν από κόστη είναι 0,40 ψηφιακό ΔΡΑΧ ανά KOIN. Δεν προτείνεται αυτή η ισοτιμία· δείχνουμε γιατί μια αυθαίρετη μετατροπή ένα προς ένα θα μετέφερε περιουσία μεταξύ κατόχων. Με διαφορές αγοράς-πώλησης, τέλη, περιορισμούς ποσότητας ή αβέβαιη εκτέλεση, ούτε η θεωρητική αναλογία αρκεί ως υπόσχεση ανταλλαγής.
Ένας πίνακας μετάβασης θα χρειαζόταν, για κάθε μισθό, κατάθεση, δάνειο, φόρο και εμπορική σύμβαση, αρχικό νόμισμα, φορέα απαίτησης και υποχρέωσης, εφαρμοστέο δίκαιο, λήξη, προτεινόμενο κανόνα μετατροπής και αποτέλεσμα σε ευρώ υπό κοινά σενάρια. Η μηνιαία άσκηση του παρόντος άρθρου είναι περιορισμένο εργαλείο για μία ταμειακή περίμετρο· δεν αποτελεί ολοκληρωμένο τέτοιο πίνακα ούτε χρηματοδοτικό σχέδιο εθνικής μετάβασης.
11. Χρέος, τράπεζες και η εμπειρία της Ελλάδας
Τα προγράμματα του 2010, 2012 και 2015 και η αναδιάρθρωση ιδιωτικών ομολογιακών απαιτήσεων του 2012 δεν ήταν το ίδιο γεγονός. Ο ESM καταγράφει το ονομαστικό κούρεμα 53,5% στα ομόλογα της σχετικής αναδιάρθρωσης. Δεν επρόκειτο για αντίστοιχη διαγραφή ολόκληρου του δημόσιου χρέους. ESM, ιστορικό Ελλάδας
Η αποτελεσματικότητα μιας μελλοντικής μετατροπής θα εξαρτιόταν από εφαρμοστέο δίκαιο, συμβατικούς όρους, δημόσιες αρμοδιότητες και δικαιώματα πιστωτών. Δεν είναι ακριβές ούτε ότι όλα μετατρέπονται με έναν εθνικό νόμο ούτε ότι καμία νόμιμη αναδιάρθρωση δεν είναι δυνατή. Οι απαιτήσεις ευρωπαϊκών φορέων, οι συμβάσεις διαφορετικού δικαίου και τα ιδιωτικά δάνεια χρειάζονται χωριστή αντιμετώπιση.
Για μια τράπεζα, το ουσιώδες είναι η ασυμφωνία ενεργητικού και παθητικού. Αν δάνεια που αποδίδουν ευρώ μετατραπούν σε ασθενέστερη μονάδα ενώ καταθέσεις ή χρηματοδότηση παραμείνουν σε ευρώ, μπορεί να προκύψει κεφαλαιακή ζημιά. Αν μετατραπούν καταθέσεις, αλλάζει η θέση καταθετών και πρέπει να εξεταστούν προστασία, συμβάσεις και εμπιστοσύνη. Μια μηχανική ισοτιμία την ημέρα της μετατροπής δεν εξαλείφει τις μελλοντικές διαφορές αξίας.
Η εμπειρία του 2015 υπενθυμίζει και τη σημασία πρόσβασης σε τραπεζική ρευστότητα. Η συντήρηση του τότε ορίου ELA στις 28 Ιουνίου αφορούσε συγκεκριμένες δυνατότητες χρηματοδότησης, οι οποίες δεν αντικαθίστανται από τη δημιουργία ενός token. ΕΚΤ, 28 Ιουνίου 2015
Η αξιολόγηση των προγραμμάτων από το Ευρωπαϊκό Ελεγκτικό Συνέδριο δείχνει επίσης γιατί οι στόχοι, οι παραδοχές και τα πραγματικά αποτελέσματα πρέπει να εξετάζονται χωριστά. Ένα νέο σχέδιο οφείλει να αποδέχεται τουλάχιστον την ίδια αυστηρότητα ελέγχου. Ειδική έκθεση 17/2017
12. Η παραγωγική πολιτική είναι ο συνδετικός κρίκος
Η αναζήτηση αυτονομίας δεν εξαντλείται στην πληρωμή. Χρειάζεται να εξεταστούν ενεργειακή ένταση, εισαγόμενο περιεχόμενο παραγωγής, τεχνογνωσία, παραγωγικότητα, ποιότητα και πρόσβαση σε εξωτερικές αγορές. Η αποδοχή KOIN δεν εξασφαλίζει ότι μια επιχείρηση γίνεται διεθνώς ανταγωνιστική.
Αν η τιμή KOIN σε ευρώ υποχωρήσει, μειώνεται ενδεχομένως το κόστος ορισμένων εγχώριων εισροών σε ευρώ, αλλά αυξάνεται το κόστος των εισαγωγών σε KOIN. Το τελικό αποτέλεσμα εξαρτάται από τη σύνθεση κόστους και τη συμπεριφορά τιμών και μισθών. Επειδή η χώρα εξακολουθεί να χρησιμοποιεί ευρώ, δεν πρόκειται αυτομάτως για εθνική συναλλαγματική υποτίμηση που επηρεάζει όλες τις συμβάσεις.
Η υποκατάσταση εισαγωγών έχει νόημα όταν εξοικονομεί πραγματικούς πόρους σε αποδεκτό κόστος και ποιότητα. Μπορεί επίσης να απαιτεί αρχικά εισαγόμενα μηχανήματα, άρα να αυξάνει προσωρινά την ανάγκη χρηματοδότησης. Η χρονική ακολουθία της επένδυσης πρέπει να περιληφθεί στον ίδιο λογαριασμό.
Στην αποτίμηση της Ελλάδας το 2026, το προσωπικό του ΔΝΤ επισημαίνει επενδυτικές, παραγωγικές και δημογραφικές προκλήσεις. Η θεσμική αυτή άποψη δεν εξαντλεί τη δημόσια συζήτηση, αλλά ενισχύει την ανάγκη σύνδεσης κάθε νομισματικού σχεδίου με την πραγματική προσφορά. ΔΝΤ, συμπεράσματα αποστολής Article IV 2026
13. Ένα πρόγραμμα έρευνας που μπορεί να απορριφθεί από τα στοιχεία
Η επόμενη σοβαρή εργασία θα χρειαζόταν τρία συνδεδεμένα υποδείγματα: παραγωγή και ζήτηση, επιλογή μέσου πληρωμής και ταμειακές ροές ανά νόμισμα. Η υιοθέτηση KOIN πρέπει να εξαρτάται από χρήσιμες δυνατότητες δαπάνης, κόστος και κίνδυνο. Οι εισαγωγές πρέπει να συνδέονται με παραγωγή και κατανάλωση. Η πίστωση πρέπει να αποτυπώνει όρια, τιμή και αθέτηση.
Μια δοκιμή πρέπει να έχει προαποφασισμένα κριτήρια διακοπής: μη εξυπηρετούμενες υποχρεώσεις, μη νόμιμη λειτουργία, απώλεια περιουσίας πελατών, σοβαρό συμβάν ασφάλειας ή όφελος μικρότερο από το συνολικό κόστος. Η τυχόν δημόσια συνεισφορά οφείλει να συγκρίνεται με εναλλακτικές χρήσεις των ίδιων πόρων.
Το αποτέλεσμα που θα άξιζε να επιδιωχθεί είναι συγκεκριμένο: περισσότερη παραγωγική συνεργασία, λιγότερες ευάλωτες εξαρτήσεις, μικρότερο κόστος χρήσιμων συναλλαγών και καλύτερη κατανομή των ωφελειών. Αν το KOIN συμβάλλει σε αυτά, θα υπάρχει λόγος να συνεχιστεί η έρευνα. Αν όχι, η εγκατάλειψή του δεν θα ήταν εγκατάλειψη της οικονομικής αυτοδιάθεσης.
Η ελπίδα μπορεί να αντέξει αυτή την αυστηρότητα. Μια κοινωνία αποκτά μεγαλύτερο έλεγχο όταν μπορεί να κατανοεί τις επιλογές της, να γνωρίζει ποιος πληρώνει κάθε κόστος και να διορθώνει εγκαίρως μια λανθασμένη υπόθεση. Εκεί βρίσκεται η ουσιαστική υπόσχεση της σειράς: η δυνατότητα να μετατρέψουμε μια επιθυμία σε δημόσια ελέγξιμη εργασία.
Η διαδρομή της τριλογίας. Η σειρά «Η ελπίδα χρειάζεται σχέδιο» ολοκληρώνεται εδώ. Περιλαμβάνει το Μέρος 1, «Τρία τοις εκατό απέναντι σε τρία εκατομμύρια;», και το Μέρος 2, «KOIN: τι ακριβώς θα ήταν το χρήμα των πολιτών;». Το προηγούμενο άρθρο DRX αποτελεί το θεματικό προοίμιο για την ψηφιακή δραχμή. Το κοινό ερώτημα είναι η οικονομική αυτοδιάθεση· τα εξεταζόμενα μέσα και οι απαιτούμενες αποφάσεις παραμένουν διαφορετικά.
*Η μηνιαία εφαρμογή αποτελεί πλήρως προσδιορισμένη αριθμητική άσκηση, χωρίς εμπειρική βαθμονόμηση ή προβλεπτική ισχύ για την Ελλάδα. Οι πίνακες χρησιμοποιούν εκατομμύρια ευρώ και κοινές υποθέσεις σε όλα τα σενάρια. Έλεγχος πηγών: 20 Οκτωβρίου 2026.*
Όλη η σειρά «Η ελπίδα χρειάζεται σχέδιο»
Μέρος 1/3 — Τρία τοις εκατό απέναντι σε τρία εκατομμύρια;
Μέρος 2/3 — KOIN: τι ακριβώς θα ήταν το χρήμα των πολιτών;
Μέρος 3/3 — KOIN, ευρώ και εξωτερική ισορροπία: ο πλήρης λογαριασμός της μετάβασης
Σχέση με το αντικείμενο. Ο συγγραφέας συνδέεται με την ερευνητική πρωτοβουλία DRX που συζητείται στη σειρά. Η παρουσίασή της δεν αποτελεί ανεξάρτητη πιστοποίηση του σχεδίου. Το KOIN εξετάζεται ως υποθετικό μοντέλο, όχι ως διαθέσιμο επενδυτικό προϊόν.
Θεματικά hashtags: #KOIN #DRX #ΨηφιακηΔραχμη #ΕλληνικηΟικονομια #Ρευστοτητα #ΕξωτερικοΕμποριο #Ευρωζωνη #ΠαραγωγικηΑνασυγκροτηση
Σχετικά με τον συγγραφέα
Επίσημη ιστοσελίδα · Βιογραφική αναφορά: Giorgio Mariotti στη Wikipedia.