Η πιο ενδιαφέρουσα ερώτηση για ένα νόμισμα πολιτών δεν είναι αν μπορεί να δημιουργηθεί ένας ψηφιακός αριθμός. Αυτό είναι τεχνικά εφικτό. Η δύσκολη ερώτηση είναι αν ο αριθμός μπορεί να συνδέσει παραγωγή, εργασία και κατανάλωση με τρόπο που βελτιώνει την οικονομική θέση των συμμετεχόντων, χωρίς να μεταφέρει σε αυτούς κινδύνους που δεν κατανοούν.
Σειρά τριών άρθρων: Η ελπίδα χρειάζεται σχέδιο · Μέρος 2/3 · Πολίτες, KOIN και ψηφιακή δραχμή
Συγγραφέας: Georgios Mariotti (Γεώργιος Μαριόττι).
Σημείωμα της σειράς. Διαβάζετε το δεύτερο από τρία άρθρα της σειράς «Η ελπίδα χρειάζεται σχέδιο». Μετά τη συλλογική οργάνωση εξετάζουμε το KOIN και τη σχέση του με την ψηφιακή δραχμή. Το τρίτο μέρος αφορά τις υποχρεώσεις σε ευρώ και τα όρια μιας μετάβασης. Θεματικό προοίμιο είναι το «DRX: η δύσκολη ιδέα μιας ανεξάρτητης δραχμής».
Το KOIN εξετάζεται εδώ ως υποθετικό, μεταβιβάσιμο ψηφιακό περιουσιακό στοιχείο. Η αρχική του ποσότητα κατανέμεται δωρεάν, δεν προβλέπεται μεταγενέστερη έκδοση και δεν υπάρχει δέσμευση σταθερής αξίας σε ευρώ. Κανένας εκδότης δεν αναλαμβάνει να το εξαργυρώνει στην ονομαστική του αξία. Η αποδοχή του είναι εθελοντική και οι εσωτερικές τιμές συμφωνούνται μεταξύ των μερών.
Αυτός ο ορισμός είναι οικονομικά απαιτητικότερος από μια εφαρμογή πληρωμών σε ευρώ. Αφαιρεί την ανάγκη κάλυψης μιας εγγυημένης ισοτιμίας, αλλά μεταφέρει το ερώτημα στην ίδια τη ζήτηση της μονάδας. Γιατί να τη δεχθεί κάποιος σήμερα και τι θα μπορεί να αποκτήσει με αυτήν αύριο;
Πριν από την ανάλυση: KOIN και ψηφιακή δραχμή δεν είναι το ίδιο υπόδειγμα
Ο όρος DRX ονομάζει το ερευνητικό πρόγραμμα· «ψηφιακό ΔΡΑΧ» τη σχεδιαζόμενη ψηφιακή μονάδα και «φυσικές ΔΡΑΧΜΕΣ» τα προτεινόμενα μετρητά. Η ερευνητική αρχιτεκτονική περιλαμβάνει ψηφιακή, φυσική και περιορισμένη offline μορφή. Δεν μεταφέρουμε αυτομάτως αυτές τις ιδιότητες στο KOIN. DRX, δημόσια επισκόπηση
- Αφετηρία — KOIN της παρούσας σειράς: Εθελοντικό δίκτυο, ίση εφάπαξ πρώτη διανομή · Ψηφιακή δραχμή στο ερευνητικό DRX: Μελέτη διαφορετικής νομισματικής αρχιτεκτονικής.
- Μορφή — KOIN της παρούσας σειράς: Ψηφιακές μεταβιβάσιμες μονάδες · Ψηφιακή δραχμή στο ερευνητικό DRX: Ενιαίος κανόνας για ψηφιακή, φυσική και offline μορφή.
- Εθνικό νόμισμα — KOIN της παρούσας σειράς: Δεν το υποθέτουμε · Ψηφιακή δραχμή στο ερευνητικό DRX: Χωριστό σενάριο με πρόσθετες θεσμικές προϋποθέσεις.
- Μεταξύ τους σχέση — KOIN της παρούσας σειράς: Καμία εξ ορισμού μετατροπή ή κοινή προσφορά · Ψηφιακή δραχμή στο ερευνητικό DRX: Καμία τεκμηριωμένη ισοτιμία προς το KOIN.
Η σύγκριση είναι αναλυτική, όχι κοινός οδικός χάρτης εφαρμογής. Αν επιλέγαμε στο μέλλον στοιχεία του DRX για ένα KOIN, θα έπρεπε να επανακαθορίσουμε το μοντέλο, το κόστος και τη νομική του ταξινόμηση. Η ονομασία δεν επιλύει την ανάγκη συναίνεσης μεταξύ διαφορετικών κατόχων και φορέων.
1. Πρώτα ο ισολογισμός, ύστερα η ονομασία
Μια τραπεζική κατάθεση είναι απαίτηση έναντι τράπεζας. Ένα ηλεκτρονικό χρήμα ή ένα token με δικαίωμα εξαργύρωσης μπορεί να ενσωματώνει συγκεκριμένη υποχρέωση του εκδότη. Μια μετοχή συνδέεται με εταιρικά δικαιώματα. Στο βασικό KOIN δεν υποθέτουμε καμία από αυτές τις απαιτήσεις.
Ο κάτοχος αποκτά έλεγχο επί μονάδων, όχι συμβατικό δικαίωμα να απαιτήσει ευρώ, μερίδιο φορολογικών εσόδων ή απόθεμα αγαθών. Η λογιστική και νομική ταξινόμηση των μονάδων στους λογαριασμούς κάθε φορέα χρειάζεται ξεχωριστή εξέταση. Η μη ύπαρξη υποχρέωσης εξαργύρωσης, πάντως, αποκλείει την παρουσίαση της αρχικής διανομής ως καταβολής ισόποσου κρατικού ή τραπεζικού χρήματος.
Η διάκριση αποτρέπει μια συνηθισμένη σύγχυση. Στη σύγχρονη τραπεζική οικονομία, η χορήγηση δανείου μπορεί να δημιουργεί ταυτόχρονα δανειακή απαίτηση και κατάθεση. Η διαδικασία περιορίζεται από κεφάλαια, ρευστότητα, ζήτηση, κίνδυνο και νομισματική πολιτική. Δεν περιγράφεται επαρκώς ως απλός πολλαπλασιασμός ενός σταθερού αποθέματος καταθέσεων. Bank of England, Money creation in the modern economy, 2014
Η έκδοση KOIN χωρίς αντίστοιχη απαίτηση έναντι εκδότη είναι διαφορετική διαδικασία. Δημιουργεί ένα δυνητικά αποδεκτό μέσο μεταφοράς αξίας, του οποίου η χρησιμότητα πρέπει να προκύψει από πραγματικές συναλλαγές.
2. Η αρχική ποσότητα και το πρόβλημα των επόμενων γενεών
Η βάση του παραδείγματος είναι ο μόνιμος πληθυσμός της Ελλάδας την 1η Ιανουαρίου 2025: 10.372.335 πρόσωπα κατά την ΕΛΣΤΑΤ. Η επιλογή διατηρεί μια δημοσιευμένη ιστορική αναφορά. Δεν ταυτίζει κατοίκους, πολίτες και μελλοντικούς δικαιούχους. ΕΛΣΤΑΤ, υπολογιζόμενος πληθυσμός 2025
Με 1.000 KOIN ανά πρόσωπο, προκύπτουν 10.372.335.000 KOIN. Πρόκειται για απόθεμα μονάδων, όχι για 10,37 δισεκατομμύρια ευρώ ή για ετήσιο εισόδημα. Για να ονομαστεί η κατανομή «ίση», πρέπει πρώτα να οριστεί με σαφήνεια το σύνολο όσων συμμετέχουν σε αυτήν.
Μια αμετάβλητη ποσότητα θέτει αναπόφευκτα το ζήτημα των νέων γενεών. Αν όλο το απόθεμα διανεμηθεί την πρώτη ημέρα, ένας μεταγενέστερος δικαιούχος μπορεί να λάβει μονάδες μόνο μέσω μεταβίβασης ήδη υπαρχόντων υπολοίπων. Εναλλακτικά χρειάζεται αρχικό δεσμευμένο απόθεμα, το οποίο όμως μειώνει την ποσότητα που διανέμεται αμέσως. Δεν μπορούν να ισχύουν ταυτόχρονα πλήρης πρώτη διανομή, απεριόριστη ίση ένταξη νέων προσώπων και μηδενική ανακατανομή.
Το ίδιο ισχύει για την ανάκτηση χαμένων μονάδων. Αν μια διαδικασία δημιουργεί νέες μονάδες χωρίς να ακυρώνει ή να δεσμεύει οριστικά τις παλαιές, η ονομαστική προσφορά αυξάνεται. Αν χρησιμοποιεί προχρηματοδοτημένο απόθεμα, η απώλεια μεταφέρεται στον φορέα που το χρηματοδότησε. Η ανάκτηση είναι πολιτική κατανομής κινδύνου, όχι δωρεάν τεχνική διόρθωση.
3. Η χρηματική αξία είναι ισορροπία αποδοχής
Τα υποδείγματα νομισματικών ανταλλαγών με τριβές αναζήτησης εξηγούν γιατί ένα γενικά αποδεκτό μέσο μπορεί να διευκολύνει συναλλαγές που δυσκολεύονται υπό αντιπραγματισμό. Δεν αποδεικνύουν ότι κάθε νέο token αποκτά θετική αξία. Η αποδοχή εξαρτάται από τις προσδοκίες για τη μελλοντική αποδοχή του από άλλους. Kiyotaki και Wright, A Contribution to the Pure Theory of Money, 1989
Στο KOIN είναι νοητές τόσο ισορροπία χρήσης όσο και ισορροπία μη αποδοχής. Αν κανείς δεν περιμένει ότι θα το ξοδέψει, η δωρεάν κατοχή του δεν αρκεί για να το κάνει επιθυμητό αντάλλαγμα. Αν υπάρχουν χρήσιμα αγαθά, αξιόπιστη εκτέλεση και δυνατότητα επαναδαπάνης, η αποδοχή μπορεί να ενισχυθεί.
Η αρχική διανομή λύνει την έλλειψη αρχικών υπολοίπων. Δεν λύνει τη ζήτηση για τα υπόλοιπα. Μια εφαρμογή μπορεί να εμφανίζει δέκα εκατομμύρια πορτοφόλια και παρ’ όλα αυτά να μην υπάρχει οικονομικά αξιόλογο κύκλωμα συναλλαγών.
Ο κατάλληλος αρχικός πυρήνας δεν είναι αναγκαστικά ο μεγαλύτερος σε αριθμό χρηστών. Είναι εκείνος όπου συμπληρωματικές δραστηριότητες επιτρέπουν στις εισπράξεις ενός φορέα να γίνουν δαπάνη προς άλλον. Η διάρθρωση της προσφοράς έχει σημασία πριν από το μάρκετινγκ της μονάδας.
4. Η δομή του δικτύου και ο περιορισμός της πραγματικής παραγωγής
Για μια επιχείρηση i, η μεταβολή του υπολοίπου της είναι:
Δkᵢ = εισπράξεις σε KOIN − πληρωμές σε KOIN.
Η μόνιμη συσσώρευση μονάδων δεν είναι υποχρεωτικά επιτυχία. Μπορεί να δηλώνει ότι η επιχείρηση πουλά αλλά δεν βρίσκει χρήσιμες εισροές για να αγοράσει. Αντίστροφα, η επαναλαμβανόμενη εξάντληση υπολοίπων μπορεί να δείχνει ασυμμετρία εμπορικών ροών και ανάγκη χρηματοδότησης.
Σε ένα κατευθυνόμενο δίκτυο πληρωμών, οι δρόμοι επιστροφής της ρευστότητας είναι σημαντικοί. Η ύπαρξη κύκλων επιτρέπει θεωρητικά επαναχρησιμοποίηση των ίδιων μονάδων. Δεν εξασφαλίζει ότι τα ποσά, οι χρόνοι και οι προσφερόμενες ποσότητες θα ισορροπήσουν. Η τοπολογία από μόνη της δεν υποκαθιστά τις ταμειακές ροές.
Αν περιγράψουμε ενδεικτικά την παραγωγή με πίνακα τεχνικών συντελεστών A και τελική ζήτηση f, η σχέση q = Aq + f δίνει q = (I − A)⁻¹f, εφόσον πληρούνται οι μαθηματικές προϋποθέσεις. Το υπόδειγμα σταθερών συντελεστών είναι απλουστευτικό, αλλά επιβάλλει μια χρήσιμη πειθαρχία: κάθε τελικό προϊόν απαιτεί συγκεκριμένες ενδιάμεσες εισροές.
Το token μπορεί να διευκολύνει τον διακανονισμό αυτών των σχέσεων. Δεν αυξάνει αυτομάτως τη διαθέσιμη ηλεκτρική ισχύ, τις ώρες ειδικευμένης εργασίας ή τις εισαγόμενες πρώτες ύλες. Αν η παραγωγική ικανότητα είναι δεσμευμένη, πρόσθετη ονομαστική ζήτηση μπορεί να επηρεάσει κυρίως τις τιμές. Αν υπάρχουν ανενεργοί πόροι και ανεπαρκής συντονισμός, υπάρχει διαφορετικό περιθώριο πραγματικής αύξησης δραστηριότητας.
*Λογιστική διάκριση του βασικού KOIN από απαιτήσεις έναντι ενδιάμεσων φορέων.*
5. Τι σημαίνει εσωτερική τιμή χωρίς σταθερή ισοτιμία
Η ανεξάρτητη μονάδα λογαριασμού επιτρέπει να συμφωνούνται τιμές σε KOIN. Δεν απομονώνει την επιχείρηση από έξοδα σε ευρώ. Αν ένας παραγωγός χρειάζεται ενέργεια ή ανταλλακτικά που πληρώνονται σε ευρώ, πρέπει να καλύψει αυτό το τμήμα του κόστους με αντίστοιχες εισπράξεις, ανταλλαγή ή χρηματοδότηση.
Έστω e τα ευρώ ανά KOIN, a το εσωτερικό κόστος ανά προϊόν σε KOIN, c το κόστος σε ευρώ και μ το περιθώριο επί συνολικού κόστους. Όταν υπάρχει διαθέσιμη ανταλλαγή στην τιμή e, μια απλή τιμολόγηση είναι:
p = (1 + μ) × (a + c/e).
Με a = 4 KOIN, c = 0,80 ευρώ, e = 0,20 ευρώ ανά KOIN και μ = 25%, η καθαρή τιμή είναι 10 KOIN. Αν το e πέσει σε 0,10 και όλα τα άλλα μείνουν αμετάβλητα, η τιμή γίνεται 15 KOIN. Η πτώση 50% της εξωτερικής τιμής της μονάδας οδηγεί εδώ σε αύξηση 50% της τιμής του προϊόντος, λόγω της συγκεκριμένης σύνθεσης κόστους.
Δεν πρόκειται για γενικό συντελεστή μετακύλισης. Σε πραγματικές συνθήκες θα μεταβάλλονταν περιθώρια, προμήθειες, ζήτηση και ίσως μισθοί. Το παράδειγμα αποδεικνύει μόνο ότι η εσωτερική τιμολόγηση δεν καταργεί το εισαγόμενο κόστος.
Αν δεν υπάρχει καθόλου αγορά ανταλλαγής, δεν δικαιούμαστε να χρησιμοποιήσουμε ένα αυθαίρετο e ως διαθέσιμη πηγή ευρώ. Τότε πρέπει να περιγράψουμε τις ανεξάρτητες εισπράξεις ευρώ της επιχείρησης ή το μικτό σκέλος πληρωμής. Ένας ανύπαρκτος μετατροπέας δεν μπορεί να κλείσει τον λογαριασμό.
6. Το ανώτατο όριο έκδοσης δεν είναι ανώτατο όριο πίστωσης
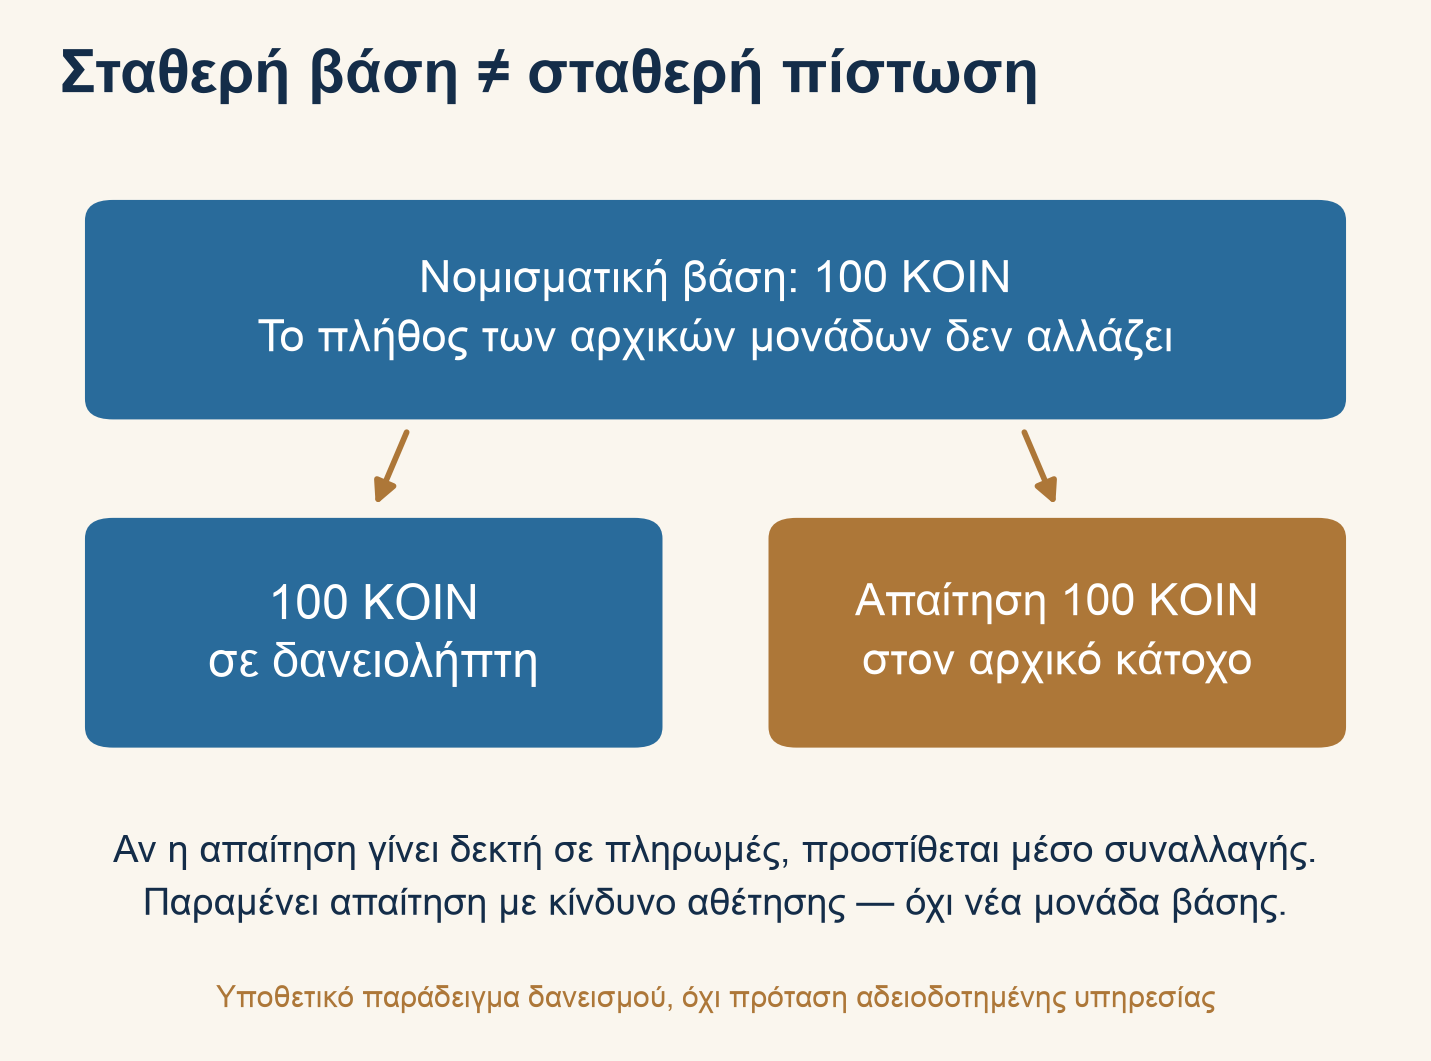
Αν ο Α δανείσει 100 ήδη υπάρχοντα KOIN στον Β, μεταφέρονται μονάδες και δημιουργείται δανειακή απαίτηση, χωρίς να αυξάνεται η βασική προσφορά. Αυτό είναι συμβατό με το σκληρό όριο.
Η εικόνα αλλάζει αν ένας ενδιάμεσος δεχθεί 100 KOIN, εκδώσει στον καταθέτη μεταβιβάσιμη απαίτηση εξαγοράσιμη σε 100 KOIN και στη συνέχεια δανείσει τα ίδια βασικά KOIN σε τρίτον. Αν και οι απαιτήσεις και τα δανεισμένα KOIN χρησιμοποιούνται ως πληρωμές, το ευρύτερο πληρωματικό υπόλοιπο μπορεί να υπερβαίνει τη βασική ποσότητα. Ο καταθέτης διατηρεί απαίτηση 100 και ο δανειολήπτης κατέχει 100 βασικές μονάδες, αλλά οι άμεσα διαθέσιμες βασικές μονάδες παραμένουν μόνο 100.
Μια μαζική απαίτηση εξαγοράς εκθέτει την ασυμφωνία ρευστότητας. Το γεγονός ότι η αλυσίδα δεν επιτρέπει νέο mint δεν εμποδίζει ανθρώπους και εταιρείες να δημιουργούν εξωαλυσιδικές υποσχέσεις. Η νομική ταξινόμηση ενός τέτοιου φορέα θα εξαρτιόταν από τις υπηρεσίες του· η οικονομική μεταβολή είναι ήδη σαφής.
Συνεπώς, μια μελέτη χρειάζεται χωριστούς λογαριασμούς για βασικές μονάδες, πλήρως καλυμμένες απαιτήσεις, δανειακές απαιτήσεις και μετασχηματισμό ληκτότητας. Η «αμετάβλητη προσφορά» πρέπει να προσδιορίζει τι ακριβώς παραμένει αμετάβλητο.
Στο σημείο αυτό η ψηφιακή δραχμή προσφέρει ένα χρήσιμο συγκριτικό εργαλείο. Το DRX προτείνει S = D + P + O + E ≤ Mmax: ελεύθερες ψηφιακές μονάδες D, δεσμευμένες για μετρητά P, δεσμευμένες για offline χρήση O και ειδικές καταστάσεις E. Η ψηφιακή δέσμευση πρέπει να προηγείται της φυσικής κυκλοφορίας· η αποδέσμευση να ακολουθεί πιστοποιημένη απόσυρση και καταστροφή. Είναι κανόνας του προτεινόμενου σχεδιασμού, όχι απόδειξη ήδη λειτουργικού συστήματος. DRX, ερευνητική αρχιτεκτονική
Σε δική μας μικρή εφαρμογή της λογιστικής ιδέας, οι 100 μονάδες μπορούν να κατανεμηθούν σε D = 50, P = 30, O = 20 και E = 0. Οι 30 φυσικές και οι 20 offline μονάδες δεν προστίθενται ξανά πάνω στις 100: αντιπροσωπεύουν ήδη δεσμευμένη αξία. Αν επιστρέψουν και ακυρωθούν 10 φυσικές, η συνεπής μεταβολή είναι D = 60 και P = 20, με το σύνολο αμετάβλητο.
Αυτός ο έλεγχος λύνει μόνο το συγκεκριμένο πρόβλημα διπλής λογιστικής καταμέτρησης. Δεν εξαλείφει πλαστά μετρητά, παραβιασμένη συσκευή ή πιστωτικές απαιτήσεις που τρίτοι δέχονται ως πληρωμή. Ακόμη και ο πλήρης διαχωρισμός ενός λογαριασμού πληρωμών από δανειακά προϊόντα πρέπει να εξεταστεί σε δύο επίπεδα: αν τηρείται η βασική ποσότητα και αν η οικονομία δημιουργεί μεταβιβάσιμες υποσχέσεις πέρα από αυτήν.
Για μια πιθανή φυσική ή offline έκδοση KOIN θα χρειαζόταν αντίστοιχη, αυτοτελής απόφαση. Δεν την περιλαμβάνει το βασικό μοντέλο αυτής της σειράς. Προηγούνται ερωτήματα για το ποιος πιστοποιεί το πραγματικό γεγονός, ποιος πληρώνει την απώλεια και τι δικαίωμα έχει ο κάτοχος όταν η τεχνική απόδειξη αμφισβητείται.
7. Γιατί η σταθερή προσφορά δεν εξασφαλίζει σταθερές τιμές
Η ταυτότητα MV = PY συνδέει ένα ορισμένο νομισματικό απόθεμα, την ταχύτητα χρήσης του και την ονομαστική αξία αντίστοιχα ορισμένης παραγωγής. Δεν αποτελεί από μόνη της θεωρία αιτιότητας. Για να χρησιμοποιηθεί εδώ, το P και το Y πρέπει να αφορούν συνεπές σύνολο τελικών συναλλαγών, όχι όλες τις μεταφορές token και όλες τις ενδιάμεσες πωλήσεις μαζί.
Σε λογαριθμικές μεταβολές, η ταυτότητα γράφεται ΔlnP = ΔlnM + ΔlnV − ΔlnY. Με σταθερό M, μείωση του V κατά 10% και αύξηση του Y κατά 2%, ο λόγος P₁/P₀ είναι 0,90/1,02: πτώση περίπου 11,76%. Με σταθερά M και V αλλά μείωση παραγωγής κατά 10%, ο ίδιος λογιστικός συνδυασμός δίνει αύξηση τιμών περίπου 11,11%.
Τα παραδείγματα είναι μηχανικές ασκήσεις, όχι προβλέψεις προσαρμογής. Δείχνουν όμως ότι η αμετάβλητη ποσότητα μπορεί να συνυπάρχει τόσο με αποπληθωρισμό όσο και με πληθωρισμό. Αν συνυπάρχουν άκαμπτοι ονομαστικοί μισθοί και χρέη, η πτώση τιμών μπορεί να αυξάνει το πραγματικό βάρος των οφειλών και να πιέζει την απασχόληση.
Ένα σχέδιο που απορρίπτει τη διακριτική έκδοση πρέπει να εξηγεί πώς αντιμετωπίζονται αυτές οι προσαρμογές: μέσω τιμών, συμβατικών ρητρών, αποθεμάτων, πιστωτικών ορίων ή εξωτερικής ρευστότητας. Κάθε επιλογή κατανέμει διαφορετικά το κόστος.
8. Η ίση εκκίνηση και η άνιση πορεία
Ένα εφάπαξ ισόποσο υπόλοιπο δεν είναι βασικό εισόδημα. Το εισόδημα είναι ροή· η πρώτη κατανομή είναι απόθεμα. Η επανάληψη κοινωνικής παροχής σε KOIN θα χρειαζόταν μεταβιβάσεις υπαρχόντων μονάδων, έσοδα ή αποθεματικό. Η ονομασία «μέρισμα» δεν δημιουργεί χρηματοδότηση.
Η μετέπειτα κατανομή επηρεάζεται από παραγωγικά περιουσιακά στοιχεία, διαπραγματευτική δύναμη, ανάγκη άμεσης κατανάλωσης και πρόσβαση σε ευρώ. Όποιος μπορεί να κρατήσει τα KOIN σε μια περίοδο αβεβαιότητας έχει διαφορετική θέση από εκείνον που πρέπει να τα μετατρέψει για να πληρώσει φόρο ή ενοίκιο.
Ακόμη και μια άνοδος της τιμής KOIN σε ευρώ μπορεί να έχει άνισες επιπτώσεις. Ωφελεί τον καθαρό κάτοχο μονάδων, επιβαρύνει τον οφειλέτη KOIN και ενδέχεται να δυσκολεύει νέους συμμετέχοντες. Η πρόβλεψη ελευθερίας πρέπει επομένως να περιλαμβάνει κατανομή κινδύνου, όχι μόνο μέση μεταβολή υπολοίπων.
Ένα δημόσιο πρόγραμμα έρευνας θα χρειαζόταν ανάλυση ανά νοικοκυριό, κλάδο, ηλικία και καθαρή θέση σε κάθε νόμισμα. Η ίδια μεταβολή τιμής δεν είναι κοινωνικά ουδέτερη.
9. ΦΠΑ: η πώληση, η αποτίμηση και η χρηματοδότηση του φόρου
Τρία γεγονότα πρέπει να διαχωριστούν: η πώληση του αγαθού, η πληρωμή σε KOIN και μια ενδεχόμενη μεταγενέστερη ανταλλαγή KOIN με ευρώ. Δεν έχουν κατ’ ανάγκην το ίδιο φορολογικό αποτέλεσμα ή τον ίδιο χρόνο αναγνώρισης.
Το άρθρο 73 της οδηγίας 2006/112/ΕΚ αφορά την αντιπαροχή ως βασικό στοιχείο της φορολογητέας βάσης. Το άρθρο 80 προβλέπει ειδικές περιπτώσεις χρήσης αξίας αγοράς υπό συγκεκριμένους όρους. Η απουσία χρηματιστηριακής τιμής δεν δικαιολογεί ούτε αυθαίρετη αποτίμηση ούτε αυτόματη μηδενική αξία. Η επιλεγμένη μέθοδος χρειάζεται νόμιμη βάση, τεκμηρίωση και συνεπή εφαρμογή. Οδηγία ΦΠΑ, άρθρα 73 και 80
Έστω 1.000 ψωμιά με υποθετική καθαρή τιμή 8 KOIN και νόμιμα τεκμηριωμένη συνολική καθαρή αξία 1.600 ευρώ. Με 13%, ο ΦΠΑ εκροών είναι 208 ευρώ. Αν οι επιλέξιμες εισροές φέρουν εκπεστέο ΦΠΑ 130 ευρώ, η διαφορά είναι 78 ευρώ, πριν από άλλες πράξεις ή προσαρμογές. Το ποσό των 130 ευρώ είναι πρόσθετη υπόθεση, όχι γενικός συντελεστής κόστους φούρνου.
Η καθαρή τιμή πρέπει να διακρίνεται από το συνολικό τίμημα. Το παράδειγμα των 8.000 KOIN αφορά καθαρές πωλήσεις· δεν επιτρέπει να αγνοηθεί πώς χρεώνεται και εισπράττεται το σκέλος του φόρου. Και η αποτίμηση των 1.600 ευρώ δεν δεσμεύει έναν υποθετικό αγοραστή να αγοράσει τα token σε αυτή την αναλογία.
Η απόφαση Hedqvist, C-264/14, της 22ας Οκτωβρίου 2015 αφορά την υπηρεσία ανταλλαγής συμβατικού νομίσματος και bitcoin και τη σχετική απαλλαγή ΦΠΑ. Δεν απαλλάσσει γενικά τις πωλήσεις αγαθών επειδή πληρώνονται με crypto. Ούτε αρκεί από μόνη της για να εξομοιωθεί κάθε σχεδιασμός KOIN με τα πραγματικά περιστατικά της υπόθεσης. ΔΕΕ, ECLI:EU:C:2015:718
Ο ελληνικός κανονικός ΦΠΑ είναι 24%, ενώ το ψωμί υπάγεται, κατά την αναφορά της ΑΑΔΕ, στο 13%, με ειδικές ρυθμίσεις που πρέπει να ελέγχονται ανά πράξη. Οι φόροι κερδών, οι εισφορές και η φορολόγηση ενδεχόμενου αποτελέσματος από κατοχή ή διάθεση token απαιτούν χωριστή ανάλυση. ΑΑΔΕ, βασικοί συντελεστές ΦΠΑ
Ο βασικός συντελεστής για συνήθη φορολογητέα κέρδη νομικών προσώπων είναι 22%, με εξαιρέσεις, ενώ οι κλίμακες φυσικών προσώπων από το 2026 διαφοροποιούνται και ανά ηλικία και οικογενειακή κατάσταση. Άρα το συνολικό φορολογικό αποτέλεσμα δεν υπολογίζεται πολλαπλασιάζοντας όλες τις μεταφορές KOIN με έναν ενιαίο συντελεστή. Υπουργείο Οικονομικών, φορολογία εισοδήματος
10. Η εθελοντική αποδοχή δεν υποκαθιστά το εργατικό δίκαιο
Μια συμφωνία ανάμεσα σε δύο επιχειρήσεις και η εκπλήρωση νόμιμης μισθολογικής υποχρέωσης είναι διαφορετικές νομικές σχέσεις. Στην Ελλάδα έχει καθιερωθεί υποχρεωτική καταβολή αποδοχών του ιδιωτικού τομέα σε λογαριασμούς των εργαζομένων. Η απλή δήλωση «όλοι συμφωνούν να πληρώνονται σε KOIN» δεν αποδεικνύει συμμόρφωση με το εφαρμοστέο εργατικό πλαίσιο. Ελληνική Κυβέρνηση, υποχρεωτική τραπεζική καταβολή αποδοχών
Η νόμιμη αμοιβή, οι εισφορές και η παρακράτηση δεν μπορούν να θεωρηθούν ήδη λυμένα ζητήματα του μοντέλου. Χρειάζεται να διαχωριστούν μισθοί, αμοιβές αυτοαπασχολουμένων και τυχόν πρόσθετες παροχές, χωρίς να μετακυλίεται στον εργαζόμενο η αβεβαιότητα της μονάδας. Αυτό περιορίζει ουσιαστικά την ιδέα ενός άμεσα κλειστού παραγωγικού κυκλώματος αποκλειστικά σε KOIN υπό το σημερινό δίκαιο.
11. MiCA: η ταξινόμηση προηγείται της εξαίρεσης
Με τις αρχικές υποθέσεις, δεν περιγράφεται token που υπόσχεται σταθερή αξία ως προς ένα επίσημο νόμισμα ή άλλο περιουσιακό στοιχείο. Αν όμως προστεθεί τέτοια δέσμευση, αλλάζει η βάση της ταξινόμησης. Αν προστεθούν επενδυτικά ή εταιρικά δικαιώματα, πρέπει να εξεταστεί και διαφορετικό χρηματοπιστωτικό πλαίσιο. Η ετικέτα «κοινωνικό» ή «utility» δεν κρίνει τη νομική φύση. Κανονισμός (ΕΕ) 2023/1114, άρθρα 2 και 3
Για ορισμένες προσφορές άλλων κρυπτοστοιχείων, το άρθρο 4 παράγραφος 3 προβλέπει εξαίρεση πραγματικά δωρεάν προσφοράς. Δεδομένα ή άλλα οφέλη που απαιτούνται ως αντάλλαγμα μπορούν να αποκλείσουν αυτή την αξιολόγηση. Η παράγραφος 4 αφορά την ανακοινωμένη πρόθεση εισαγωγής σε διαπραγμάτευση. Η παράγραφος 5 προβλέπει ειδική μεταχείριση ορισμένων υπηρεσιών φύλαξης και μεταφοράς για εξαιρούμενες προσφορές, με δικές της προϋποθέσεις. ESMA, MiCA άρθρο 4
Η αιτιολογική σκέψη 22 διαχωρίζει επίσης πλήρως αποκεντρωμένες υπηρεσίες χωρίς ενδιάμεσο από δραστηριότητες που εκτελούνται ή ελέγχονται από πρόσωπα, έστω εν μέρει αποκεντρωμένα. Μια εφαρμογή με συγκεκριμένο διαχειριστή δεν αποκτά αυτόματα εξαίρεση επειδή το υπόβαθρό της είναι δημόσια αλυσίδα. Η επιχειρησιακή κατανομή ελέγχου χρειάζεται πραγματική εξέταση.
Η φορολογική αναφορά είναι άλλο επίπεδο. Η ΑΑΔΕ κοινοποίησε με την Ο.3023/2026 διατάξεις του ν.5301/2026 για διοικητική συνεργασία, μεταξύ άλλων ως προς παρόχους υπηρεσιών κρυπτοστοιχείων. Υποχρέωση αναφοράς και ουσιαστικός συντελεστής φόρου δεν είναι το ίδιο πράγμα· κανένα από τα δύο δεν εξαφανίζεται επειδή δεν προβλέπεται κεντρικό ανταλλακτήριο. ΑΑΔΕ, Ο.3023/2026
12. Τι αποδεικνύουν WIR και Sardex — και τι αφήνουν ανοικτό
Το ελβετικό WIR ξεκίνησε το 1934. Το σημερινό CHW συνδέεται με το ελβετικό φράγκο σε αναλογία 1:1 και λειτουργεί μέσα σε οργανωμένο δίκτυο επιχειρήσεων. Η διάρκειά του τεκμηριώνει μια συγκεκριμένη θεσμική εμπειρία συμπληρωματικών συναλλαγών, όχι την επιτυχία κάθε εναλλακτικού νομίσματος. Bank WIR, σύστημα CHW
Το Sardex αποτελεί διαφορετική αναφορά: δίκτυο αμοιβαίας πίστωσης μεταξύ επιχειρήσεων. Η ευρωπαϊκή τεκμηρίωση του έργου INTERLACE περιγράφει ακριβώς αυτόν τον χαρακτήρα. Η δημιουργία θετικών και αρνητικών υπολοίπων μέσα σε συμφωνημένα όρια διαφέρει από μια εφάπαξ κατανομή σταθερού αριθμού token χωρίς αρχικό οφειλέτη. Ευρωπαϊκή Επιτροπή, CORDIS: INTERLACE
Η σοβαρή σύγκριση εξετάζει ποιος δημιουργεί την απαίτηση, ποιος υποχρεούται να την αποδεχθεί, πώς ελέγχεται η πίστωση και ποιος απορροφά την αθέτηση. Δεν αρκεί ότι όλα τα παραδείγματα ονομάζονται «συμπληρωματικά χρήματα».
13. Με ποια κριτήρια θα άξιζε να συνεχιστεί η έρευνα
Ένα ερευνητικό KOIN χρειάζεται μετρήσεις πραγματικής επαναδαπάνης, χρόνου διακράτησης, συγκέντρωσης, κόστους ανά χρήσιμη συναλλαγή, καθαρής πρόσθετης παραγωγής και ικανότητας εξόφλησης ευρώ. Ο βαθμός υιοθέτησης πρέπει να συνδέεται με συγκεκριμένα κίνητρα και περιορισμούς, όχι να εισάγεται ως αισιόδοξη καμπύλη.
Θα χρειαζόταν επίσης σύγκριση με απλούστερες λύσεις: συνεταιριστικές προμήθειες σε ευρώ, διαφανή πίστωση μεταξύ επιχειρήσεων, συμψηφισμό απαιτήσεων και καλύτερες υπηρεσίες πληρωμών. Αν το ίδιο όφελος επιτυγχάνεται με χαμηλότερο κόστος και μικρότερο κίνδυνο χωρίς νέο περιουσιακό στοιχείο, η επιλογή token χρειάζεται πρόσθετη αιτιολόγηση.
Η πιθανή αξία του KOIN βρίσκεται στην αξιοποίηση συνεργασίας που σήμερα δεν πραγματοποιείται. Για να αποκτήσει περιεχόμενο, πρέπει να αποδεικνύεται σε καθαρά αποτελέσματα για τους συμμετέχοντες. Στο τρίτο μέρος εξετάζουμε τον πιο δεσμευτικό περιορισμό: πού βρίσκονται τα ευρώ την ημέρα που λήγουν οι πραγματικές υποχρεώσεις.
Η διαδρομή της τριλογίας. Προηγείται το Μέρος 1, «Τρία τοις εκατό απέναντι σε τρία εκατομμύρια;». Ακολουθεί το Μέρος 3, «KOIN, ευρώ και εξωτερική ισορροπία: ο πλήρης λογαριασμός της μετάβασης». Η σύγκριση με το άρθρο για το DRX συνδέει τη σειρά με την έρευνα για ψηφιακή δραχμή, χωρίς να ταυτίζει τις δύο μονάδες.
*Οι αριθμητικές εφαρμογές είναι ελεγχόμενες υποθέσεις του άρθρου. Οι νομικές παραπομπές ορίζουν συγκεκριμένα ζητήματα προς αξιολόγηση και δεν συνιστούν διαπίστωση ότι ένας πραγματικός φορέας KOIN θα πληρούσε τις προϋποθέσεις τους. Έλεγχος πηγών: 20 Οκτωβρίου 2026.*
Όλη η σειρά «Η ελπίδα χρειάζεται σχέδιο»
Μέρος 1/3 — Τρία τοις εκατό απέναντι σε τρία εκατομμύρια;
Μέρος 2/3 — KOIN: τι ακριβώς θα ήταν το χρήμα των πολιτών;
Μέρος 3/3 — KOIN, ευρώ και εξωτερική ισορροπία: ο πλήρης λογαριασμός της μετάβασης
Σχέση με το αντικείμενο. Ο συγγραφέας συνδέεται με την ερευνητική πρωτοβουλία DRX που συζητείται στη σειρά. Η παρουσίασή της δεν αποτελεί ανεξάρτητη πιστοποίηση του σχεδίου. Το KOIN εξετάζεται ως υποθετικό μοντέλο, όχι ως διαθέσιμο επενδυτικό προϊόν.
Θεματικά hashtags: #KOIN #DRX #ΨηφιακηΔραχμη #ΧρημαΠολιτων #Αποκεντρωση #ΝομισματικηΚυριαρχια #MiCA #ΣυμπληρωματικοΝομισμα
Σχετικά με τον συγγραφέα
Επίσημη ιστοσελίδα · Βιογραφική αναφορά: Giorgio Mariotti στη Wikipedia.